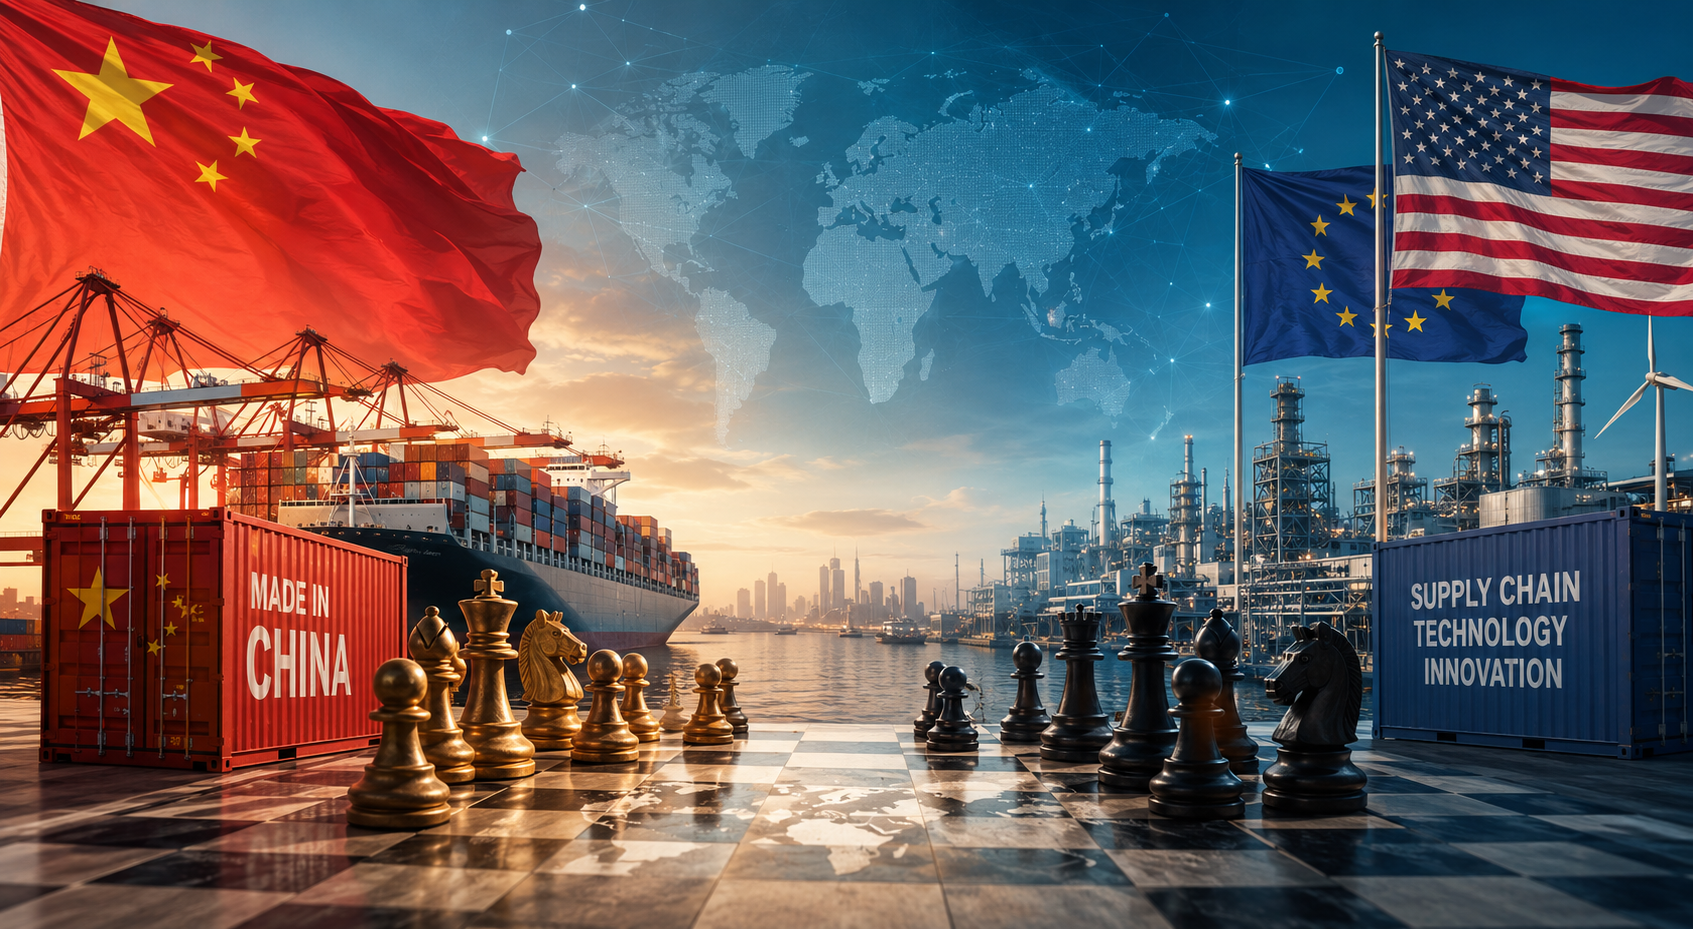

Durante décadas, Occidente contempló el ascenso de China como una oportunidad económica. Empresas europeas y estadounidenses trasladaron allí fábricas, compraron componentes, buscaron costes más bajos y encontraron un mercado gigantesco.
El problema es que, mientras Occidente perseguía eficiencia y beneficios inmediatos, China construía algo mucho más ambicioso: una posición estructural de poder. Hoy la verdadera batalla ya no se libra únicamente en el terreno comercial o militar, sino en el control de las tecnologías, las materias primas, la energía, las cadenas industriales y las infraestructuras que sostendrán la economía del siglo XXI. Y España puede encontrarse en una posición especialmente delicada.
Hay una pregunta que Europa debería hacerse con mucha más seriedad:
¿Qué ocurre cuando una economía recupera fábricas, empleo e inversión extranjera, pero no recupera realmente el control de la tecnología, de las materias primas, de las patentes, de la financiación y de las decisiones estratégicas?
La respuesta puede parecer paradójica: puede existir industrialización sin soberanía industrial. Y ese es, probablemente, uno de los grandes debates que Europa tendrá que afrontar durante los próximos veinte años.
China no está simplemente creciendo: está construyendo poder
China no es ya aquella potencia que Occidente conoció en los años noventa, asociada fundamentalmente a productos baratos, grandes volúmenes de producción y una mano de obra abundante. Ese modelo ha evolucionado.
El gigante asiático ha construido progresivamente un ecosistema industrial en el que conviven manufactura masiva, tecnología avanzada, financiación, logística, infraestructuras, investigación, control de materias primas y planificación estatal.
Esta combinación es lo verdaderamente importante. China no necesita dominar absolutamente todos los sectores para ejercer una enorme influencia sobre la economía mundial. Le basta con ocupar posiciones decisivas en aquellas industrias de las que dependen otras muchas.
Y eso es precisamente lo que está ocurriendo en sectores como las baterías, el procesamiento de minerales críticos, los paneles solares, los vehículos eléctricos, los drones, la electrónica, la química industrial, la infraestructura ferroviaria, los puertos, las redes eléctricas y numerosos componentes necesarios para la transición energética.
El concepto de "fábrica del mundo" se ha quedado pequeño. China aspira a controlar una parte cada vez mayor de la cadena de valor completa. Desde la materia prima hasta el producto terminado. Desde la fabricación hasta la logística. Desde el componente hasta la tecnología. Y esa diferencia cambia completamente el significado de su ascenso.
La dependencia que no se ve
Existe una característica especialmente peligrosa de las dependencias industriales: mientras funcionan, prácticamente nadie las percibe.
Una empresa occidental puede trasladar el montaje final de un producto a Vietnam, India, México o Europa y anunciar que ha reducido su dependencia de China.
Pero ¿de dónde proceden los componentes? ¿Dónde se fabrican las máquinas utilizadas? ¿De dónde llegan determinados minerales? ¿Quién produce los materiales intermedios? ¿Quién controla la tecnología? ¿Quién fabrica las baterías, los imanes, los productos químicos o determinados componentes electrónicos?
En muchas ocasiones, la respuesta continúa siendo China.
Eso crea una dependencia silenciosa. Y las dependencias silenciosas son precisamente las más difíciles de combatir porque no aparecen necesariamente en las estadísticas comerciales de una manera evidente.
Una fábrica puede estar físicamente en España y, sin embargo, una parte esencial de su cadena de suministro encontrarse a miles de kilómetros.
La dirección puede ser española o europea, los trabajadores pueden ser españoles y los productos pueden llevar una etiqueta de fabricación europea.
Pero la verdadera pregunta es otra: ¿Quién controla aquello sin lo cual esa fábrica no puede funcionar? Ahí comienza el problema de la soberanía industrial.
La gran ventaja china: pensar a veinte años
Una de las diferencias fundamentales entre el modelo chino y buena parte del modelo occidental está en el horizonte temporal.
Las democracias occidentales tienen elecciones, cambios de gobierno, presupuestos anuales, ciclos económicos y una presión permanente por mostrar resultados inmediatos.
China, con todas las críticas que puedan hacerse a su sistema político, dispone de una capacidad extraordinaria para mantener determinadas prioridades industriales durante largos periodos.
Puede subvencionar una industria durante años. Puede construir infraestructuras antes de que sean rentables. Puede aceptar pérdidas iniciales para ganar cuota de mercado. Puede financiar empresas estratégicas. Puede asegurar suministros de materias primas. Puede desarrollar cadenas completas de proveedores.
Y puede esperar. La paciencia estratégica también es una forma de poder.
Mientras una empresa occidental puede preguntarse cuánto tardará una inversión en comenzar a producir beneficios, un Estado puede preguntarse qué posición ocupará esa industria dentro de quince o veinte años.
Esta diferencia es fundamental. Durante décadas, Occidente tomó decisiones económicas buscando eficiencia. China tomó muchas de sus decisiones industriales buscando posición estratégica. No siempre ganó. No todos sus proyectos han funcionado. Pero la diferencia de planteamiento merece ser analizada.
Occidente externalizó producción. China adquirió conocimiento y escala
La globalización produjo enormes beneficios.
Los consumidores occidentales obtuvieron productos más baratos. Las empresas redujeron costes. El comercio mundial creció. Millones de personas salieron de la pobreza en distintas partes del planeta.
El problema apareció cuando la búsqueda de eficiencia comenzó a confundirse con la pérdida de capacidades estratégicas.
Occidente trasladó progresivamente determinadas producciones hacia Asia. Primero fueron industrias intensivas en mano de obra. Después llegaron componentes electrónicos.
Posteriormente, sectores cada vez más sofisticados. Y China utilizó ese proceso para algo más que fabricar.
Aprendió.
Desarrolló proveedores. Formó ingenieros. Construyó infraestructuras. Mejoró procesos. Acumuló capital. Adquirió empresas. Desarrolló universidades y centros de investigación. Y, sobre todo, consiguió una escala industrial gigantesca.
La escala es una de las grandes armas económicas del siglo XXI.
Una empresa que fabrica diez millones de unidades puede reducir costes, mejorar procesos y aprender a una velocidad que difícilmente puede igualar otra que fabrica cien mil.
China consiguió esa escala en numerosos sectores. Y ahora utiliza esa ventaja para competir incluso en industrias tecnológicamente avanzadas.
De las baterías a los vehículos eléctricos: cuando el competidor deja de ser barato y empieza a ser bueno
Durante mucho tiempo, la respuesta occidental ante un producto chino era relativamente sencilla: "Es más barato".
Pero esa explicación empieza a quedarse obsoleta. China ya no compite únicamente mediante precios.
Compite también mediante tecnología, velocidad de producción, integración industrial y capacidad de innovación. El vehículo eléctrico es probablemente uno de los mejores ejemplos.
China ha desarrollado simultáneamente fabricantes de automóviles, baterías, electrónica de potencia, cadenas de suministro, materias primas procesadas, infraestructura de recarga y una enorme capacidad industrial.
El resultado es que el automóvil chino ya no puede analizarse únicamente como un producto de bajo coste.
Es un producto industrial integrado en un ecosistema. Y esa es precisamente la amenaza para algunos fabricantes europeos. Porque competir contra una empresa aislada es una cosa. Competir contra un ecosistema industrial completo es otra completamente diferente.
¿Es irreversible el avance chino?
No. Pero tampoco será fácil revertirlo. Y aquí conviene evitar dos errores. El primero es pensar que China es invencible. No lo es.
El segundo es pensar que Europa puede recuperar rápidamente cualquier capacidad industrial simplemente aportando dinero. Tampoco es cierto.
Cuando desaparece una cadena industrial no desaparecen solamente las fábricas. Desaparecen también proveedores, técnicos especializados, ingenieros, conocimiento acumulado, maquinaria, redes logísticas, centros de formación y cultura empresarial. Reconstruir todo eso puede llevar décadas. Europa lo sabe. España también.
Durante las últimas décadas, España vivió importantes procesos de transformación industrial. Sectores como la siderurgia, la minería, los astilleros y determinadas industrias manufactureras experimentaron reconversiones profundas, cierres y pérdida de capacidad productiva.
No se trata de discutir aquí si todas aquellas decisiones fueron inevitables o si estuvieron correctamente ejecutadas.
La cuestión importante es otra:
una capacidad industrial que desaparece es muy difícil de recuperar. Y eso debería estar presente en cualquier decisión sobre el futuro económico europeo.
España: ¿industrialización o nueva dependencia?
Aquí aparece la cuestión que más directamente debería preocuparnos. España necesita inversión. Necesita industria. Necesita empleo cualificado. Necesita aumentar su capacidad tecnológica. Necesita atraer capital. Y necesita aprovechar su posición geográfica.
Por eso, en principio, la llegada de inversión extranjera no debería ser vista como una amenaza. El problema está en las condiciones de esa inversión.
España podría convertirse durante la próxima década en un importante enclave industrial para empresas chinas.
Tiene ventajas evidentes:
costes inferiores a los de algunos grandes países industriales europeos;
una posición logística privilegiada;
puertos de enorme importancia;
conexiones con Europa, África y el Mediterráneo;
suelo industrial;
capacidad energética renovable;
infraestructuras;
mano de obra cualificada;
fondos europeos;
y una necesidad evidente de atraer inversiones.
Desde la perspectiva empresarial china, España puede resultar extraordinariamente atractiva. Pero aquí aparece la pregunta que no debería quedar relegada a segundo plano:
¿Qué tipo de industria queremos atraer?
Porque no es lo mismo traer una fábrica que traer una cadena de valor.
No es lo mismo crear empleo que desarrollar tecnología.
No es lo mismo ensamblar productos que diseñarlos.
No es lo mismo fabricar baterías que controlar su tecnología.
No es lo mismo producir vehículos que controlar las plataformas tecnológicas que los hacen posibles.Z
Y no es lo mismo recibir inversión extranjera que desarrollar capacidad industrial propia.
La fábrica puede estar en España y el poder estar en otra parte
Este es probablemente uno de los conceptos más importantes de todo este debate. Imaginemos una gran fábrica instalada en territorio español. Miles de trabajadores. Decenas de proveedores. Millones de euros de inversión. Exportaciones. Impuestos.
Una magnífica noticia para la economía. Pero hagamos cinco preguntas.
¿Quién posee las patentes? ¿Quién controla el software? ¿Quién fabrica las baterías? ¿Quién controla los materiales críticos? ¿Quién decide dónde se compra la maquinaria? ¿Quién determina las inversiones futuras?
Si las respuestas están mayoritariamente fuera de Europa, España puede tener una gran fábrica y, al mismo tiempo, una autonomía industrial limitada.
La soberanía industrial no se mide por el número de fábricas que aparecen en un mapa. Se mide por el número de decisiones estratégicas que un país puede tomar por sí mismo.
El precedente alemán debería servir de advertencia
Alemania es probablemente el mejor ejemplo de los riesgos de confundir interdependencia económica con seguridad estratégica.
Durante años, la industria alemana desarrolló una relación extraordinariamente profunda con China. Alemania necesitaba el mercado chino. China necesitaba tecnología, maquinaria y productos alemanes. La ecuación parecía beneficiosa para ambas partes.
Durante mucho tiempo se asumió que esa interdependencia generaría estabilidad. Pero mientras Alemania vendía, China aprendía. Mientras las empresas alemanas exportaban tecnología y maquinaria, China desarrollaba sus propias capacidades. Mientras el mercado chino crecía, las empresas chinas aumentaban su escala. El resultado es que, en determinados sectores, China dejó de ser únicamente un cliente. Se convirtió en competidor.
Y hoy la competencia aparece precisamente en algunos de los sectores que durante décadas fueron considerados fortalezas europeas: automóvil, maquinaria industrial, química, energía renovable y tecnología.
La lección no debería ser "no comerciar con China". La lección debería ser mucho más sofisticada:
comerciar con una potencia estratégica sin proteger simultáneamente las capacidades propias puede convertir una relación de beneficio mutuo en una relación de dependencia.
España debería estudiar esa experiencia con enorme atención.
China no es invencible
Sería igualmente irresponsable construir el argumento contrario: presentar a China como una potencia destinada inevitablemente a dominar el planeta.
China también tiene problemas importantes. Su población envejece. Su economía afronta desequilibrios. El sector inmobiliario ha generado enormes tensiones.
Tiene una elevada dependencia de determinadas materias primas y recursos energéticos externos. Su modelo político puede generar rigideces. Y su capacidad para construir relaciones de confianza profunda con determinados países tiene límites.
Además, otras potencias están reaccionando. Estados Unidos ha recuperado una política industrial mucho más activa. Europa está intentando reducir determinadas dependencias. Japón y Corea del Sur refuerzan sus posiciones estratégicas. India emerge como una potencia industrial y tecnológica de primer orden. Y muchos países del Sudeste Asiático están aprovechando la diversificación de las cadenas de suministro.
Por tanto, el futuro no está escrito. Precisamente por eso las decisiones que se tomen ahora son tan importantes.
El mundo que viene: bloques en lugar de una globalización sin fronteras
Durante las décadas de mayor expansión de la globalización existía una idea dominante: cuanto mayor fuera la interdependencia económica, menores serían los incentivos para enfrentarse.
La realidad actual está cuestionando aquella premisa. La guerra comercial entre Estados Unidos y China, los controles sobre determinadas tecnologías, la política de subsidios industriales, la relocalización de fábricas y la búsqueda de proveedores "amigos" están dibujando un nuevo mapa.
Es posible que el mundo de 2040 sea menos globalizado que el de 2000. No necesariamente menos comercial. Pero sí más dividido.
Podríamos avanzar hacia grandes bloques económicos y tecnológicos. Un bloque occidental. Un espacio de influencia chino. Potencias intermedias intentando mantener su autonomía.
Y países que tratarán de comerciar simultáneamente con todos sin quedar atrapados en ninguno. En ese escenario, la soberanía industrial dejará de ser un concepto reservado a los economistas. Será una cuestión de seguridad nacional.
Taiwán: el ejemplo de una dependencia que podría paralizar el mundo
Hay un ejemplo que demuestra hasta qué punto la economía y la geopolítica se han mezclado. Taiwán.
Una crisis grave en el estrecho de Taiwán no afectaría únicamente a China. Podría tener consecuencias enormes sobre la industria mundial.
Semiconductores, transporte marítimo, electrónica, automoción, inteligencia artificial, telecomunicaciones y defensa dependen de cadenas tecnológicas extremadamente concentradas. Eso demuestra una realidad incómoda:
la economía mundial ha construido cadenas extraordinariamente eficientes, pero en algunos casos también extraordinariamente vulnerables.
Mientras todo funciona, esa concentración parece una ventaja. Cuando aparece una crisis, puede convertirse en un problema estratégico.
Europa tiene un problema: regula mucho, pero todavía piensa poco como potencia industrial
Esta es probablemente una de las grandes contradicciones europeas. Europa posee universidades excelentes. Tiene grandes empresas. Cuenta con capital humano extraordinario. Dispone de una enorme capacidad científica. Tiene un mercado de cientos de millones de consumidores.
Pero continúa teniendo dificultades para convertir esas ventajas en una política industrial verdaderamente integrada. La Unión Europea puede establecer normas, regulaciones y estándares. Pero una política industrial necesita algo más.
Necesita capital. Necesita energía. Necesita infraestructuras. Necesita materias primas. Necesita ingenieros. Necesita fábricas. Necesita investigación.
Y, sobre todo, necesita una estrategia mantenida durante décadas. Europa no puede depender eternamente de que cada país compita individualmente por atraer una fábrica.
Si España quiere una inversión, Francia quiere otra, Alemania otra y Hungría otra, las empresas multinacionales pueden acabar enfrentando a unos gobiernos contra otros para conseguir mejores condiciones.
La cuestión debería ser diferente:
¿Qué necesita Europa como conjunto para mantener su autonomía estratégica?
El gran dilema: queremos productos baratos y soberanía industrial al mismo tiempo
Aquí está la parte más incómoda del debate. Los consumidores quieren precios bajos. Las empresas quieren costes reducidos. Los gobiernos quieren inflación baja. Los inversores quieren rentabilidad. Pero recuperar industria tiene un precio. Fabricar en Europa puede ser más caro. Mantener determinadas capacidades estratégicas puede reducir la eficiencia económica a corto plazo. Construir una cadena de suministro alternativa puede costar miles de millones. Crear una industria europea de determinadas materias primas o componentes puede tardar diez o quince años.
Y políticamente resulta mucho más difícil explicar un coste inmediato que vender el beneficio de una inversión extranjera.
Sin embargo, la soberanía siempre tiene un coste. También la seguridad tiene un coste. Un país no mantiene un ejército porque sea la opción económicamente más rentable.
Lo mantiene porque considera que determinadas capacidades no pueden depender exclusivamente de terceros. La industria estratégica debería contemplarse bajo una lógica similar.
¿Hay que cerrar la puerta a China?
No. Sería un error. China es una de las grandes economías del planeta y un actor imprescindible para el comercio internacional.
Europa necesita comerciar con China. Las empresas europeas necesitan acceder al mercado chino. Y China también necesita acceder al mercado europeo.
El objetivo no debería ser levantar una nueva muralla. El objetivo debería ser evitar que la interdependencia se convierta en dependencia. No se trata de demonizar a China.
De hecho, China está haciendo algo perfectamente comprensible desde la lógica de una gran potencia: defender sus intereses nacionales y construir posiciones estratégicas. La pregunta debería dirigirse hacia Europa. ¿Por qué Europa no hace lo mismo?
¿Qué debería exigir Europa a las grandes inversiones extranjeras?
La respuesta podría resumirse en una palabra: reciprocidad.
Si una empresa extranjera llega a Europa, crea empleo y construye una fábrica, perfecto.
Pero Europa debería preguntarse qué queda en Europa además de la fábrica.Z
¿Hay centros de investigación? ¿Se desarrollan patentes? ¿Se forman ingenieros? ¿Se incorporan proveedores europeos? ¿Existe participación europea en las decisiones estratégicas? ¿Se desarrolla tecnología local? ¿Se mantiene una parte de la propiedad intelectual? ¿Existe capacidad para continuar produciendo si cambia el contexto geopolítico?
Estas preguntas deberían formar parte de cualquier política industrial moderna. Porque empleo no es lo mismo que soberanía.
Y una inversión de miles de millones puede ser excelente para España y, al mismo tiempo, generar una dependencia que solo descubriremos dentro de diez años.
¿Qué debería hacer España?
España necesita una estrategia propia dentro de la estrategia europea. No puede limitarse a esperar que lleguen inversiones. Debería seleccionar cuidadosamente los sectores en los que quiere recuperar capacidad.
Entre ellos deberían encontrarse:
semiconductores y electrónica;
almacenamiento energético;
química avanzada;
farmacéutica;
maquinaria industrial;
materiales estratégicos;
defensa;
telecomunicaciones;
inteligencia artificial;
software industrial;
energía;
y tecnologías relacionadas con la transición energética.
Pero la prioridad no debería ser simplemente "tener una fábrica". Debería ser construir ecosistemas industriales españoles y europeos alrededor de esas fábricas.
Una fábrica de baterías debería generar proveedores. Un proyecto de automoción debería generar ingeniería. Una planta tecnológica debería generar investigación.
Una inversión extranjera debería convertirse en una oportunidad para aumentar el conocimiento industrial nacional. Ese debería ser el objetivo.
Reindustrializar también significa recuperar la cultura industrial
Hay otro elemento del que se habla mucho menos. Europa necesita recuperar la cultura de la industria.
Durante años, buena parte de las sociedades occidentales trasladaron la imagen de la fabricación a otro lugar.
La industria parecía sucia, pesada y poco atractiva. La economía digital parecía el futuro. Pero la inteligencia artificial necesita centros de datos. Los centros de datos necesitan electricidad. La electricidad necesita redes. Las redes necesitan cobre, transformadores y materiales. Los coches eléctricos necesitan baterías. Las baterías necesitan minerales. Y los minerales necesitan minería, química, maquinaria y logística. La economía digital no ha eliminado la industria.
La ha hecho todavía más estratégica.
Por eso Europa necesita ingenieros, técnicos, electricistas, soldadores especializados, expertos en automatización, químicos, programadores industriales y profesionales capaces de mantener sistemas complejos. Sin ellos no existe soberanía tecnológica.
La energía será otra batalla decisiva
No hay industria competitiva sin energía competitiva. Europa puede desarrollar las mejores tecnologías del mundo, pero si producirlas resulta demasiado caro, la industria acabará desplazándose hacia otras regiones.
España tiene aquí una oportunidad extraordinaria gracias a su potencial solar y eólico. Pero la energía barata no significa solamente producir electricidad.
Significa disponer de redes suficientes. Capacidad de almacenamiento. Interconexiones. Infraestructuras. Estabilidad. Y capacidad para transformar esa energía en una ventaja industrial.
España podría convertirse en una de las grandes plataformas energéticas e industriales de Europa.
Pero para conseguirlo tendrá que transformar esa ventaja energética en industria, tecnología y empleo cualificado. No simplemente en exportación de electricidad.
La verdadera batalla del siglo XXI no será solo militar
Durante décadas hemos medido el poder de las grandes potencias en portaaviones, misiles, aviones de combate y armas nucleares.
Todo eso seguirá siendo importante. Pero existe otro campo de batalla menos visible. El de las cadenas de suministro. Quien controle los minerales críticos tendrá poder. Quien controle las baterías tendrá poder. Quien controle los semiconductores tendrá poder. Quien controle las redes eléctricas tendrá poder. Quien controle la inteligencia artificial tendrá poder. Quien controle los puertos y la logística tendrá poder. Quien controle las tecnologías industriales tendrá poder.
Y quien controle la financiación podrá determinar qué industrias crecen y cuáles desaparecen. En otras palabras:
la geopolítica del siglo XXI se decidirá tanto en las fábricas y los laboratorios como en los cuarteles.
La gran advertencia para España
España se encuentra ahora ante una oportunidad y un riesgo. La oportunidad es evidente. Puede recuperar parte del peso industrial perdido. Puede atraer inversiones. Puede convertirse en un gran productor europeo de vehículos eléctricos, baterías, energías renovables y tecnologías asociadas. Puede crear empleo. Puede aprovechar sus puertos, sus infraestructuras, su posición geográfica y su capacidad energética.
Pero existe un riesgo. Que la recuperación industrial sea únicamente física. Que tengamos fábricas, pero no tecnología. Que tengamos trabajadores, pero no propiedad intelectual. Que exportemos productos, pero importemos los componentes esenciales. Que recibamos inversión, pero no desarrollemos capacidad de decisión. Y entonces podríamos encontrarnos ante una paradoja histórica:
España habría vuelto a industrializarse sin recuperar plenamente su soberanía industrial.
No se trata de elegir entre China y Occidente
Quizá esta sea la conclusión más importante. España y Europa no tienen que elegir entre China y Estados Unidos. Tampoco tienen que cerrar sus economías. Ni abandonar el comercio internacional. Ni regresar a una autarquía imposible.
Lo que necesitan es algo mucho más razonable: diversificar.
China. Estados Unidos. Japón. Corea del Sur. India. Iberoamérica. África. Y, sobre todo, Europa.
La resiliencia nace de no depender excesivamente de un único proveedor. Una cadena de suministro verdaderamente segura no es necesariamente la más barata. Es aquella que puede sobrevivir cuando las circunstancias cambian.
La pregunta que Europa debe responder
China no está ganando únicamente porque tenga una enorme población o porque durante décadas haya dispuesto de costes laborales competitivos.
Está ganando porque ha combinado varios elementos: escala industrial, financiación, tecnología, infraestructura, planificación y paciencia estratégica.
Occidente contribuyó involuntariamente a ese proceso. Trasladó producción. Externalizó capacidades. Buscó eficiencia. Redujo costes.
Y durante mucho tiempo supuso que la interdependencia económica conduciría inevitablemente a una convergencia política.
No ocurrió. China utilizó la globalización para fortalecerse. Y ahora el mundo está descubriendo que la dependencia económica también puede convertirse en una herramienta geopolítica. Por eso la pregunta ya no es si China será una potencia decisiva. China ya lo es.Z
La verdadera pregunta es otra: ¿Será Europa capaz de conservar la capacidad de decidir sobre su propio futuro industrial?
Y para España existe una segunda pregunta todavía más incómoda:
¿Queremos que las fábricas que lleguen durante los próximos diez o quince años conviertan a España en una potencia industrial europea o simplemente en el lugar físico donde otros fabriquen?
La diferencia puede parecer pequeña. No lo es.
En el primer caso, España recuperará industria, conocimiento, tecnología y capacidad de decisión.
En el segundo, tendrá empleo, exportaciones y fábricas, pero una parte esencial de las decisiones continuará tomándose muy lejos de aquí.
Ese es el verdadero concepto de dependencia silenciosa. Mientras las fábricas funcionan, nadie se preocupa. Mientras llegan inversiones, todos celebran. Mientras los productos son baratos, el sistema parece perfecto.
Pero las dependencias económicas solo muestran su verdadero rostro cuando aparece una crisis. Una guerra. Un bloqueo. Una sanción. Una crisis energética. Un conflicto comercial. Una interrupción marítima. Una crisis tecnológica. O simplemente una decisión política tomada a miles de kilómetros.
Entonces descubrimos quién controla realmente la cadena. Y quizá esa sea la gran lección que Europa debería extraer de las últimas décadas:
la soberanía no consiste en fabricar todo dentro de nuestras fronteras. Consiste en conservar suficientes capacidades estratégicas para que nadie pueda paralizar nuestra economía simplemente cerrando una puerta al otro lado del mundo.
China lleva años jugando esa partida. Europa acaba de comprender que la partida existe. España todavía está a tiempo de decidir qué papel quiere desempeñar en ella.
Porque el verdadero peligro no es que China sea demasiado fuerte. El verdadero peligro sería que Europa llegara demasiado tarde a la conclusión de que también necesita ser fuerte.



 Chat de Atención

